Index Standard & Poor’s 500 (S&P 500) bývá mezi investory spojován s širokým rozložením investice. Pět set společností však neznamená pět set stejně významných pozic. Jak ukazuje analýza ETFobchodníka „500 firem v indexu: Téměř 38 % v devíti“, k 31. srpnu 2026 představovalo deset největších akciových pozic 37,85 % váhy indexu. Ve skutečnosti přitom šlo o pouhých devět firem: Nvidia, Apple, Microsoft, Amazon, Alphabet, Broadcom, Meta, Micron a Tesla. Alphabet má totiž v indexu dvě třídy akcií. O výsledku investice tak z velké části rozhoduje poměrně úzká skupina společností.
Rovnoměrné váhy jako alternativa
Běžný S&P 500 dává větší prostor firmám s vyšší tržní hodnotou volně obchodovaných akcií. Alternativu nabízí burzovně obchodovaný fond (ETF) sledující index se stejnými vahami, označovaný jako Equal Weight. Při čtvrtletní úpravě se váha každé společnosti obnovuje přibližně na 0,2 %. Stejných devět firem tak bezprostředně po obnovení vah představuje přibližně 1,8 % indexu. Investor zůstává mezi velkými americkými společnostmi, ale dává větší prostor menším členům této skupiny. Mezi úpravami se váhy opět mění podle vývoje cen.
Změna ve vedení trhu
Rozdílné vážení se promítá i do výkonnosti. Od začátku roku 2026 do konce srpna si rovnoměrně vážený index podle analýzy připsal 15,6 %, zatímco běžný S&P 500 přibližně 13,1 %*. Jde o výnosy v amerických dolarech s reinvestovanými dividendami, bez nákladů fondů a investora. Při pohledu na posledních dvanáct měsíců či pětiletý roční průměr však vedl běžný index. Náskok stejných vah za část roku proto ještě neznamená trvalou převahu. Minulá výkonnost není zárukou budoucích výsledků.
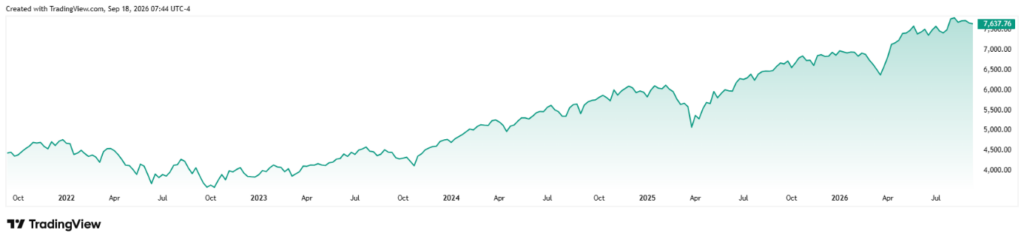
Vývoj ceny indexu S&P 500 za posledních pět let* Zdroj: TradingView
Skrytá rizika a detaily nástrojů
Rozdíly nekončí u rozložení vah. Analýza porovnává fond UBS Core S&P 500 UCITS ETF USD Acc (S5UU.LSE), který nakupuje akcie fyzicky, s fondem Invesco S&P 500 Equal Weight Swap UCITS ETF Acc (SPWS.LSE). Podle údajů k 31. srpnu 2026 činí jejich průběžná nákladovost 0,03 %, respektive 0,20 % ročně. Invesco navíc kopíruje index synteticky prostřednictvím výměnných dohod neboli swapů. Jeho vlastní koš akcií se proto může od indexu lišit a selhání smluvní protistrany může vést ke ztrátě. Průběžná nákladovost přitom nezahrnuje všechny náklady investora, například provize nebo měnovou konverzi.
Nižší koncentrace také neodstraňuje celkové akciové riziko. Oba fondy zůstávají zaměřené na americké akcie a při recesi mohou klesat. Stejné váhy mění zastoupení sektorů i citlivost na hospodářský cyklus. Větší podíl menších společností v rámci indexu tedy sám o sobě nezaručuje bezpečnější investici.
Jak se tedy rozhodnout
Dopad koncentrace dobře vystihuje modelový příklad z analýzy. Pokud by uvedených devět společností kleslo o 30 % a ostatní akcie se nepohnuly, běžný index by při výchozích vahách ztratil přibližně 11,36 %. Rovnoměrně vážený index by při vahách těsně po jejich obnovení klesl zhruba o 0,54 %. Jde o izolovaný výpočet bez měnových pohybů a nákladů, nikoli o předpověď nebo nejvyšší možnou ztrátu. Pokud by všechny akcie klesly o 20 %, stejný pokles by v tomto modelu zaznamenaly oba indexy.
Vysoká koncentrace sama o sobě neznamená předražení ani blížící se propad. Smysluplnějším východiskem pro rozhodování je vlastní limit pro závislost na několika firmách. Analýza ETFobchodníka „500 firem v indexu: Téměř 38 % v devíti“ rozebírá také kombinaci obou přístupů a ukazuje, jak koncentraci spočítat napříč portfoliem. Volba vah nakonec závisí i na tom, zda investor dokáže přijmout jejich nevýhody, včetně možných let zaostávání, po celý svůj investiční horizont.
Jakub Matis, analytik ETFobchodník
* Minulá výkonnost není zárukou budoucích výsledků.
* Jedná se o placenou spolupráci